Cómo leer un dashboard de cobranza sin perderse
Un dashboard de cobranza no falla por falta de datos sino por el orden en que se leen. Una rutina simple para ir del funnel a las rupturas del flujo.
Secuencia multicanal de cobranza sin saturar al cliente
Activar los cuatro canales de cobranza a la vez no es estrategia, es ruido. Cómo diseñar una secuencia que respete al cliente y convierta sin saturarlo.
Cobrar honorarios pendientes en bufetes y consultoras
Los servicios profesionales venden algo intangible y eso retrasa su propio cobro. Cómo automatizar recordatorios sin perder la confianza del cliente.
Segmentar por nivel de balance: un caso con tres carteras
Un caso hipotético con tres balances distintos muestra por qué aplicar el mismo funnel a toda la cartera desperdicia margen en ambos extremos.
Grabación y auditoría de cada llamada de cobranza
Cuando cada llamada queda grabada, transcrita y etiquetada, la supervisión deja de depender del muestreo aleatorio. Así funciona la auditoría con IA.
Cómo priorizar la cartera vencida sin poder gestionar todo
Ningún equipo atiende toda la cartera vencida por igual. Cómo priorizar por balance y probabilidad de cobro, y por qué la segmentación cambia el resultado.
Funnel de recupero en cuatro fases de cobranza
Cómo dividir el ciclo de recupero en apertura, activación, insistencia y cierre, con objetivos y reglas propias para cada fase, no una sola campaña.
Segmentar para humanizar la gestión de cartera
Enviar el mismo mensaje a toda la cartera trata a todos por igual, pero no trata a nadie de forma justa. La segmentación bien diseñada es una decisión ética.
Por qué la cobranza necesita un expediente digital
En una disputa, importa no lo que el equipo recuerda haber hecho, sino lo que puede demostrar. Por qué cada caso necesita un expediente digital completo.
Fintech y cobranza en América Latina: tendencias 2026
Un repaso a las tendencias regionales que reconfiguran la relación entre entidades financieras y clientes, de la segmentación inteligente a la voz con IA.
Llamadas con IA en cobranza: cuándo tiene sentido
Las llamadas con inteligencia artificial escalan la cobranza sin perder el trato humano, siempre que se diseñen con transparencia y puntos claros de escalación.
Por qué suprimir comunicaciones importa tanto como enviar
Un caso hipotético de contacto indebido después de un acuerdo firmado explica por qué la supresión oportuna es tan crítica como el contenido de cada mensaje.
Tasa de recupero y costo de cobranza: la ecuación clave
Una tasa de recupero alta no significa nada si el cost-to-collect la desborda. Cómo leer ambas métricas juntas para saber si la cobranza es rentable.
Transparencia con el deudor: decir que es un agente de IA
Ocultar que una llamada es automatizada parece una ventaja de corto plazo, pero erosiona la confianza y el cobro. Por qué la transparencia rinde más.
DSO: la métrica que revela cuánto tarda tu empresa en cobrar
El DSO mide cuántos días tarda una empresa en cobrar sus ventas a crédito. Es una alerta temprana de tensión de caja; cómo interpretarla sin metas ciegas.
Segmentación de cartera por balance de capital
Por qué segmentar por balance de capital del individuo, y no por obligación aislada, es la base para asignar canales, frecuencia e intensidad de contacto.
Cobranza B2B en importadoras y distribuidoras
Cobrar a un cliente comercial sin perder la venta futura es el equilibrio central de importadoras y distribuidoras. Cómo segmentar por volumen de compra.
Protección al consumidor en la cobranza digital
La migración a canales digitales trajo eficiencia, pero también nuevas responsabilidades frente al consumidor. Cómo diseñar flujos que no cruzan la línea.
Cobrar sin quemar la relación comercial
Recuperar el dinero de hoy a costa de perder al cliente de mañana es un mal negocio. Claves para una estrategia de cobranza que proteja el vínculo comercial.
Tono profesional constante: la ventaja del agente de voz
Un agente humano puede tener un mal día; uno de IA no. Por qué la consistencia de tono es una razón práctica para incorporar voz automatizada en cobranza.
De la promesa de pago al acuerdo cumplido
Un caso hipotético distingue la promesa vaga del acuerdo estructurado y propone reglas simples para que los planes de pago se cumplan en la práctica.
Cobranza ética en la era digital: buenas prácticas
La eficiencia en la gestión de cartera no debe ir en contra del respeto al cliente. Buenas prácticas para una cobranza digital efectiva, ética y sostenible.
Email en cobranza digital: cuándo aporta valor
El email documenta, explica y respalda lo que otros canales no pueden. Cómo estructurarlo, personalizarlo por segmento y evitar que termine en spam.
Cobranza inmobiliaria: cuotas y montos altos
En construcción e inmobiliarias los montos por cobrar son altos y los contratos son formales. Cómo segmentar cuotas de vivienda y condominio a tiempo.
Orquestación de contactos: evitar la fatiga del deudor
Por qué insistir por todos los canales al mismo tiempo suele quemar una cartera, y qué reglas de orquestación evitan la fatiga sin perder efectividad.
Provisiones por incobrabilidad: cómo dimensionarlas
Calcular la provisión con un porcentaje fijo esconde información valiosa. Una guía sobre métodos de aging, segmentación de riesgo y para qué sirve la provisión.
Promesas de pago: cómo medir el compromiso real
Una promesa de pago sin fecha, monto y seguimiento no es un dato de gestión. Cómo medir generación, cumplimiento y reincidencia para lograr recupero real.
IA conversacional en la atención financiera
Los agentes de voz y texto con inteligencia artificial cambian la forma en que las entidades financieras atienden consultas y gestionan cobranza en la región.
Compulsa y notificación: avisar no es notificar
No todo mensaje de cobranza cumple la misma función. La diferencia entre un aviso comercial y una notificación formal define qué tan lista está tu operación.
Comunicación empática: entre un guion y una conversación
Un guion de cobranza que suena a guion pierde a la persona en el primer mensaje. Cómo escribir plantillas que abren una conversación real sin perder el control.
Ética en la cobranza con IA: límites que no se negocian
Automatizar el contacto con deudores no es excusa para bajar la guardia ética. Un repaso de los principios que deberían regir cualquier agente de voz con IA.
SMS en cobranza digital: por qué sigue siendo relevante
El SMS no negocia ni explica, pero sigue siendo el empujón inicial más económico y confiable dentro de cualquier secuencia de cobranza digital bien diseñada.
Cómo diseñar una oferta progresiva sin regalar margen
Un caso hipotético de tres tramos de descuento explica por qué la progresión solo funciona cuando cada oferta se gana con tiempo, canal o compromiso de pago.
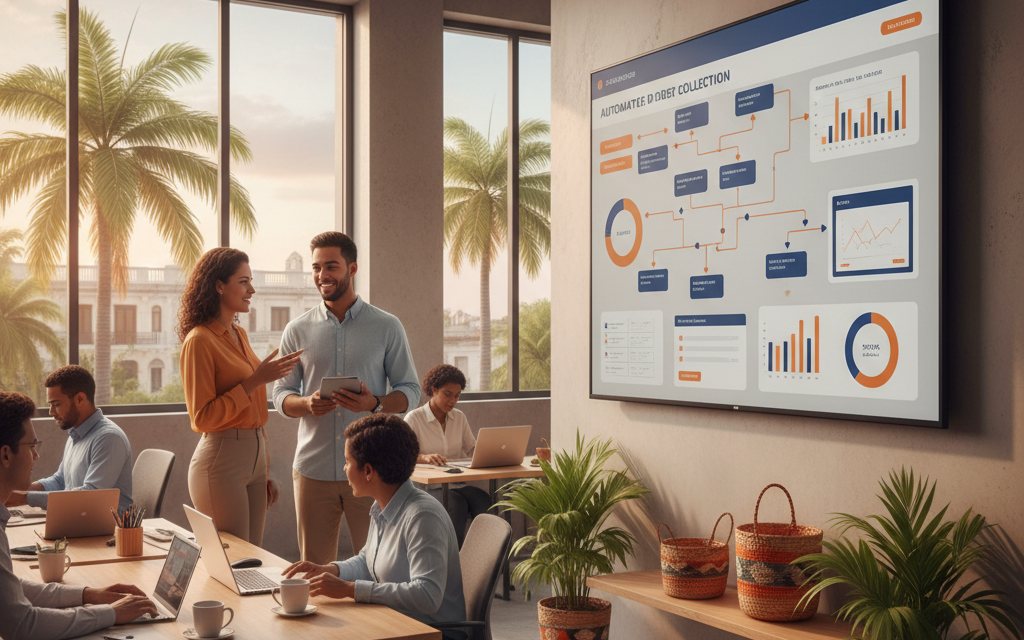
Automatización de cobranza: de tareas manuales a flujos
Qué tareas de cobranza conviene automatizar primero, qué riesgos trae hacerlo sin control, y cómo medir si el motor de reglas funciona en el día a día.
Recupero temprano: los primeros días valen más
Los primeros días de atraso son la ventana donde la cobranza rinde más. Cómo diseñar un flujo de recupero temprano que priorice velocidad y contactabilidad.
Cobranza en salud: facturas médicas sin perder confianza
Cobrar una factura médica exige un tono distinto: el paciente no es un moroso cualquiera. Cómo diseñar una cobranza empática en clínicas y centros de salud.
Cesión de créditos: qué cambia para el deudor
Cuando una cartera cambia de titular, la falta de transparencia genera desconfianza y quejas. Qué cambia y cómo comunicar una cesión de crédito con claridad.
Ética en la cobranza digital: cobrar sin cruzar la línea
Automatizar el contacto multiplica el alcance, pero también el daño si no hay límites claros. Guía práctica para una cobranza digital efectiva y defendible.
La evolución de la cobranza en República Dominicana
Cómo pasó la gestión de cobranza de depender del call center a operar con estrategias omnicanal que combinan WhatsApp, SMS, correo y voz con IA.
Tasa de respuesta por canal: qué mide y cómo compararla
WhatsApp, SMS, email y voz no se comportan igual ante la tasa de respuesta. Cómo comparar canales sin caer en promedios engañosos en cada etapa del funnel.
WhatsApp en cobranza digital: cómo no quemar el canal
WhatsApp puede cerrar acuerdos de cobranza en minutos, pero solo si se respeta la ventana de conversación, el tono correcto y el consentimiento.
Cuándo escalar el contacto sin quemar la relación
Un caso hipotético muestra por qué escalar de canal digital a llamada no debería depender de la impaciencia del equipo, sino de señales concretas del caso.
Cómo funciona un agente de voz con IA para cobranza digital
Un recorrido práctico por las piezas que hacen posible que un agente de voz con IA converse con un deudor, entienda su respuesta y sepa cuándo pedir ayuda.
Qué puede y qué no puede hacer un gestor de cobranza
Cobrar es legítimo, hostigar no. Una guía práctica sobre los límites que separan una gestión de cobranza efectiva de una que expone a la empresa a riesgo legal.
Cobranza omnicanal: un solo sistema, todos los canales
Cómo diseñar una arquitectura de cobranza donde WhatsApp, SMS, email y voz comparten una misma fuente de verdad, sin mensajes duplicados ni contradictorios.
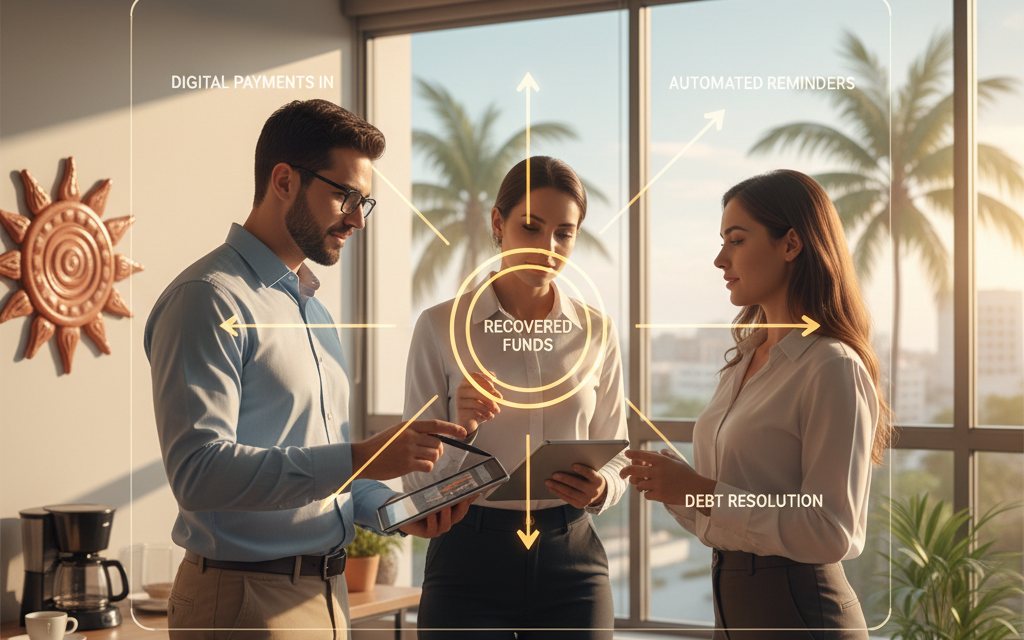
El efecto dominó de la mora en el flujo de caja
La mora no se queda en una factura: se traslada al flujo de caja completo y empuja decisiones en cadena. Cómo se produce ese efecto dominó y cómo anticiparlo.
Cómo cobran los bancos y cooperativas por nivel de mora
Bancos y cooperativas manejan carteras masivas con reglas de mora temprana, media y avanzada. Cómo segmentar por producto y balance sin dañar la relación.
El deudor como lead frío: un cambio que mejora el cobro
Tratar a quien debe como un lead frío que hay que reactivar, y no como un moroso al que perseguir, cambia el guion, el tono y los resultados de la cobranza.
Contactabilidad: la métrica que condiciona la cobranza
La contactabilidad determina el techo de toda estrategia de cobranza. Cómo calcularla sin errores comunes, qué la deteriora y cómo mejorarla de forma sostenida.
La transformación digital del sector financiero dominicano
Un panorama de cómo la digitalización redefine la banca, las financieras y la gestión de cartera en República Dominicana, y qué retos quedan por resolver.